|
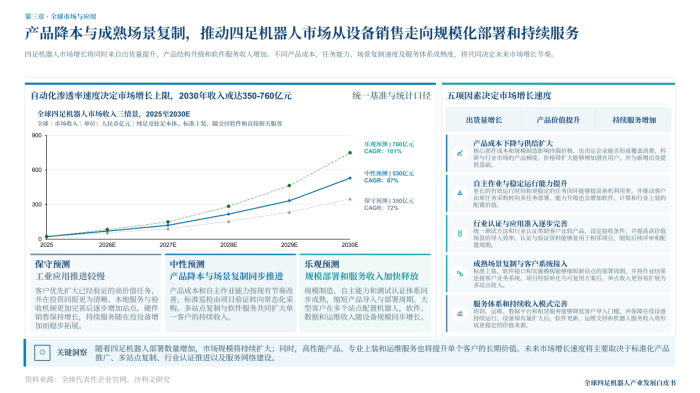
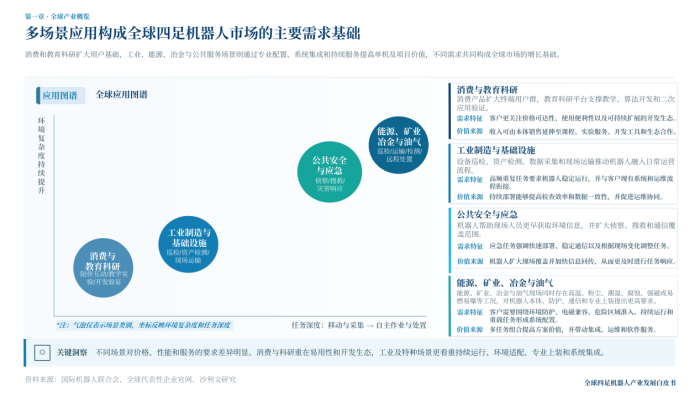
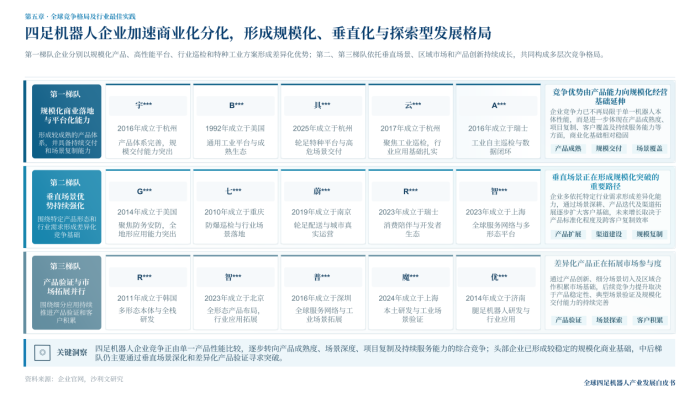
一个产业的爆发,往往在事后才看清起点。回看四足机器人过去三年的轨迹,全球市场收入从2023年的约3亿元,到2024年的10亿元,再到2025年的23亿元——这条尚不长的曲线,正在画出硬科技产业中少见的陡峭斜率。 弗若斯特沙利文《2026年全球四足机器人产业白皮书》进一步给出预测:2026年全球收入预计达71亿元;中性情景下,2030年将达到530亿元,乐观情景下可达760亿元。以2025年为基期,五年二十倍,四足机器人正在从细分赛道走向主流市场。 比数字更值得关注的,是数字背后的产业阶段。白皮书将全球产业演进划分为科研验证、产品化发展、商业部署、场景复制四个阶段,当前市场正处于第三、第四阶段的过渡期:增长不再依赖单点技术突破,而由产品类型不断丰富、自主作业能力持续提升、成熟应用规模化复制、本地交付与服务完善四项因素共同推动。 换言之,这是一波有场景、有客户、有交付记录支撑的增长。以下从收入曲线、量价结构与需求底座三个维度,拆解它的构成与成色。 一、收入曲线:拐点出现在当下 先看曲线的形态。白皮书测算的全球收入序列为:2023年约3亿元、2024年10亿元、2025年23亿元、2026年预计71亿元,2030年中性情景530亿元、乐观情景760亿元,2025至2030年复合增长率约87%。2023至2025年,市场完成了从“亿元级”到“二十亿元级”的原始积累,年均翻倍是典型导入期特征;而2026年预计收入71亿元,同比增长两倍以上——放量拐点已经出现在当下,530亿元预测的前置条件,多数已在2025至2026年兑现。 增长在哪里发生,同样重要。2025年中国市场占全球收入的45%,预计2030年升至48%;以企业收入计,2026年上半年中国厂商合计占全球市场的约56%。 份额还在向头部集中:白皮书按2026年上半年营业收入列出的中国市场份额榜单中,宇树科技占21.4%、具微科技占14.6%、云深处科技占14.2%,前三名合计约五成。市场扩容与头部集中同步发生,意味着这轮增长红利,将主要沉淀在具备规模交付能力的企业手中。 二、量价结构:以价换量与结构升级并行 收入之外,量的扩张更能说明问题。白皮书预计,全球出货量由2025年的6万台增至2026年的19万台、2030年的171万台,五年近三十倍;期末保有量从10万台升至117万台。均价则反向运行:全球加权平均售价预计从2025年的3.8万元/台降至2030年的3.1万元/台。价格下行持续打开采购门槛,保有量扩张摊薄交付与服务成本。 一升一降之间,市场进入自我强化的放量循环。对照新能源汽车与无人机的渗透曲线,四足机器人的量价轨迹,正处于渗透率加速段的起点。 更关键的是,结构升级与降价同步发生。白皮书指出,行业级、特种工业产品与专业上装占比持续提升,不断抬高单台价值;收入结构由一次性设备销售延伸至软件订阅、运维服务、设备租赁和机器人即服务(RaaS)。 530亿元的中性预测,因此并非单纯“卖更多台机器”,而是“设备+服务”的复合收入——单价降、单值升、收入期拉长,这条曲线的质量高于表面增速。 三、需求底座:四类市场与三家样本 这样的预期由什么支撑?白皮书将需求划分为四类市场:消费与教育科研扩大用户基础,工业制造与基础设施提供高频任务,能源、矿业、冶金与油气贡献高价值项目,公共安全与应急形成常态化备勤需求。 四层路径各异,消费科研市场以标准化产品放量为特征,工业市场沿“验证高频任务、固化标准方案、连接客户系统、复制至更多站点”四步推进,能源类项目单项目价值高于标准化巡检场景,应急市场以整套解决方案和持续服务为核心。四层互相衔接,构成增长预期的完整底座。 底座的成色,最终由头部企业的交付记录验证。 宇树科技是规模化样本。截至2025年四足机器人累计销量23037台,2026年上半年以21.4%的份额居中国市场首位,规模化降本推动均价由2023年的3.83万元/台降至3.03万元/台,2025年境外销售占主营业务收入55.63%,四足业务毛利率56.72%,AS2、A2、B2及轮足B2-W的标准产品矩阵覆盖科研教育与行业客户。 具微科技是特种工业样本。零部件层面,首创扁线电机关节模组与液冷一体化方案,从源头解决关节的功率密度与散热瓶颈;本体层面,防爆产品MOVENEW-P1-ExR将机器人的作业边界推进到高危工业现场;认知层面,以MicVLC工业具身大脑统一调度工厂设备。技术纵深最终兑现为市场位置,被白皮书列入全球第一梯队。 云深处科技是场景深耕样本。以电力巡检为支点累计交付超300台,落地国家电网、南方电网下属超100座变电站,2025年行业应用收入占主营收入79.33%、研发投入占营业收入24.98%,行业级客户超过500家,产品进入45个以上国家或地区,并通过新加坡能源集团地下管廊项目完成海外高价值验证。 曲线陡峭,但每一步都有场景、客户与交付记录作为落点。这是白皮书敢于给出二十倍增速预测的根本原因,也是这条曲线与概念性赛道预测的质的差别。 | 


 发表于: